"L'Esperto Risponde"
Un dubbio sui tributi locali? Chiedi all’esperto!
Invia il tuo quesito e ricevi un approfondimento chiaro e qualificato.
L’Esperto Risponde è lo spazio de Il Punto sui Tributi dedicato alle domande degli Enti e degli Uffici Tributi.
Un appuntamento pensato per approfondire casi concreti, dubbi interpretativi e novità normative, con il contributo di un esperto del settore.
Per orientarsi con maggiore chiarezza tra norme, adempimenti e applicazione pratica della disciplina tributaria.
Un contribuente non presenta la dichiarazione TARI per più anni consecutivi. Il Comune deve applicare una sanzione per ogni annualità?
Ogni annualità conserva, sotto il profilo tributario, una propria autonomia. Tuttavia, quando le violazioni sono della stessa indole e ricorrono i presupposti previsti dall’art. 12 del D.Lgs. 472/1997, occorre verificare la possibile applicazione del cumulo giuridico. Non è quindi sempre corretto procedere alla mera sommatoria aritmetica (c.d. cumulo materiale) delle sanzioni relative alle singole annualità.…
Autotutela dopo la presentazione del ricorso
Il Comune può annullare in autotutela un avviso di accertamento anche se il contribuente ha già presentato ricorso?
La presentazione del ricorso non impedisce all’Ente di riesaminare il proprio operato. Qualora l’Ufficio rilevi l’illegittimità totale o parziale dell’atto, può intervenire in autotutela anche in presenza di un contenzioso già instaurato, nel rispetto della disciplina vigente. L’autotutela rappresenta infatti uno strumento importante per correggere tempestivamente eventuali errori ed evitare la prosecuzione di controversie prive…
Notifica e mancato ritiro dell’atto
Se il contribuente non ritira un avviso di accertamento inviato tramite raccomandata, la notifica può comunque considerarsi perfezionata?
Il mancato ritiro dell’atto da parte del destinatario non determina automaticamente l’inefficacia della notifica. Occorre verificare che siano state rispettate tutte le formalità previste dalla disciplina applicabile alla specifica modalità di notificazione utilizzata. In presenza dei presupposti previsti dalla legge può infatti verificarsi il perfezionamento della notifica per compiuta giacenza. Per l’Ente è quindi fondamentale…
Contraddittorio e osservazioni del contribuente
Se il contribuente presenta osservazioni durante il contraddittorio, il Comune è obbligato ad accoglierle?
No. L’obbligo dell’Ente è quello di esaminare effettivamente le osservazioni formulate dal contribuente, non necessariamente di accoglierle. Qualora l’Ufficio ritenga di non condividerle, dovrà però darne adeguata motivazione nell’atto successivamente emesso. Il contraddittorio non deve quindi essere considerato un semplice adempimento formale, ma una vera fase del procedimento amministrativo nella quale le ragioni del contribuente…
Contraddittorio preventivo
Prima di emettere un avviso di accertamento tributario il Comune deve sempre invitare il contribuente al contraddittorio?
L'art. 6 bis della legge 212/2000 ha introdotto l'obbligo per gli Enti di far precedere ogni provvedimento, con esclusione di quelli di mera liquidazioni o prodotti da sistemi automatizzati o semiautomatizzati, dall'invito al contraddittorio, pena l'annullabilità del provvedimento stesso.
Cumulo giuridico: come si applica in caso di omessa dichiarazione per più annualità?
Un contribuente ha omesso di presentare la dichiarazione per più annualità consecutive.
Per una prima annualità è già stata applicata una sanzione del 100%, mentre per le annualità successive sono state applicate sanzioni complessivamente pari al 300%.
In questo caso è corretto applicare una sanzione distinta per ciascun anno oppure deve trovare applicazione il cumulo giuridico previsto dall’art. 12 del D.Lgs. 472/1997?
Per le violazioni commesse prima del 1° settembre 2024, il comma 5 dell’art. 12 del D.Lgs. 472/1997 prevedeva l’applicazione del cumulo giuridico nel caso in cui violazioni della stessa indole fossero commesse in periodi d’imposta diversi. La norma disponeva che, in tali casi, si applicasse una sanzione unica, determinata partendo dalla sanzione base e aumentandola…
Gruppo Mercurio Service
Mettiamo insieme esperienza, competenze e tecnologie per creare soluzioni digitali complete pensate per la Pubblica Amministrazione, accompagnandola nella trasformazione verso modelli più moderni ed efficienti.
Offriamo sistemi IT evoluti, servizi di consulenza per ripensare i processi interni, contenuti editoriali e formativi, oltre a servizi gestionali e amministrativi altamente specializzati.
- Mercurio Service S.p.A., da anni partner tecnologico delle Pubbliche Amministrazioni, porta la propria esperienza nei sistemi digitali pubblici anche nella valorizzazione turistica dei territori.
- Supportiamo Comuni ed Enti Locali nella semplificazione del rapporto con i cittadini attraverso soluzioni digitali innovative dedicate alla gestione dei tributi locali. I servizi sono progettati per rendere gli adempimenti fiscali più semplici, chiari e accessibili, riducendo errori, tempi di gestione e richieste di assistenza agli uffici.
- Le Integrazioni Digitali supportano la Pubblica Amministrazione nel percorso di trasformazione digitale, migliorando l’esperienza di cittadini e imprese e garantendo elevati standard di sicurezza, interoperabilità e conformità normativa.
- Rendiamo gli incassi della Pubblica Amministrazione più semplici, veloci e digitali. Aiutiamo gli Enti a migliorare l’efficienza dei processi, garantire la tracciabilità dei pagamenti e offrire ai cittadini un’esperienza di pagamento moderna, sicura e immediata.
- PDND Connect è la piattaforma web che consente ai Comuni di accedere rapidamente e in sicurezza alle banche dati nazionali, senza complessità tecniche o interventi sull’infrastruttura dell’Ente.
- Una piattaforma unica per enti e contribuenti che consente la gestione e il pagamento online dei tributi in modo semplice, veloce e sicuro.
Il Cassetto Tributario® digitalizza l’intero processo, migliorando l’efficienza degli enti e l’esperienza dei cittadini. - Finanz.IA è il servizio che aiuta gli Enti a gestire la transizione digitale e l’innovazione in modo strutturato, semplice e misurabile, valorizzando ogni opportunità di finanziamento pubblico.
- Assistiamo Pubbliche Amministrazioni, Imprese e professionisti nella gestione di richieste di pagamento, atti amministrativi e comunicazioni di ogni tipo, nel pieno rispetto delle normative.
- L’esperienza del Gruppo Mercurio Service a supporto della riscossione delle entrate degli Enti Locali. Mercurio Riscossioni, società del Gruppo Mercurio Service S.p.A., offre ai Comuni un partner solido, specializzato e orientato ai risultati nella gestione delle entrate tributarie e patrimoniali.
- La contabilità accrual consente alla Pubblica Amministrazione di rappresentare in modo completo la propria situazione economica e patrimoniale, affiancando alla contabilità finanziaria la rilevazione di costi, ricavi, attività e passività secondo il principio della competenza economica.
- Un supporto completo per governare ogni fase del ciclo di vita del contratto pubblico. Mercurio Service S.p.A., in sinergia con Network PA e AOR Avvocati, offre alla Pubblica Amministrazione un sistema integrato di consulenza legale, tecnica e strategica progettato per semplificare la gestione della contrattualistica pubblica e ridurre i rischi operativi e giuridici.
- La Pubblica Amministrazione è oggi al centro di trasformazioni profonde: evoluzione normativa, digitalizzazione dei servizi, nuovi modelli di governance, sostenibilità economico-finanziaria e innovazione tecnologica.
- Il servizio ha l’obiettivo di accompagnare le amministrazioni nel processo di adeguamento normativo, trasformandolo in uno strumento strategico per ottimizzare la gestione tributaria locale, ridurre i rischi di contenzioso e migliorare la comunicazione istituzionale verso cittadini e imprese.
- Affianchiamo gli Enti Locali nella gestione strategica delle entrate tributarie con servizi specialistici per la gestione e la redazione semplificata del Piano Economico Finanziario (PEF) e per la definizione delle politiche tariffarie.
- Supportiamo gestori dei servizi pubblici locali ed Enti Territorialmente Competenti nel garantire la piena conformità ARERA dei contratti di servizio e dei processi regolatori.
- I Totem Interattivi Mercurio Service trasformano gli spazi pubblici in punti di accesso digitali innovativi, capaci di fornire informazioni, assistenza e servizi in modo autonomo e immediato.
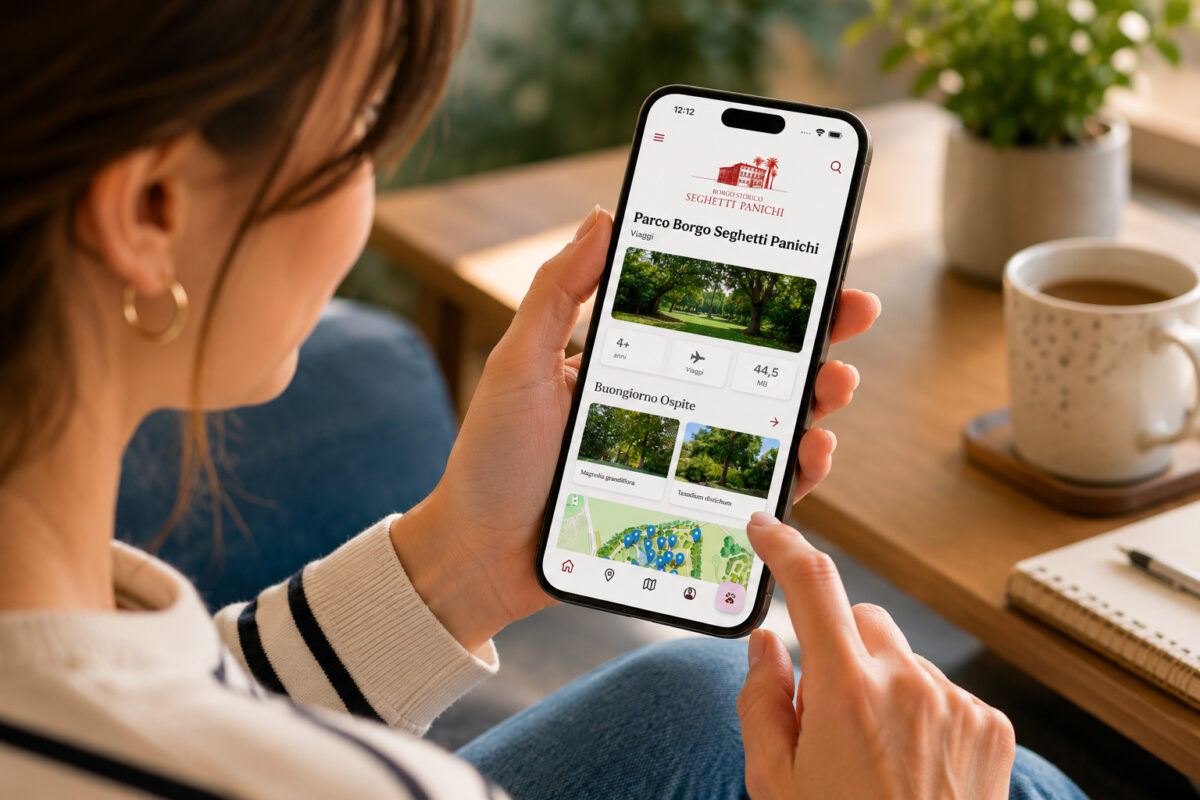
- Progettiamo e realizziamo web app intelligenti capaci di integrare assistenza digitale, contenuti dinamici e servizi interattivi, migliorando l’esperienza dell’utente e l’efficienza dei processi.
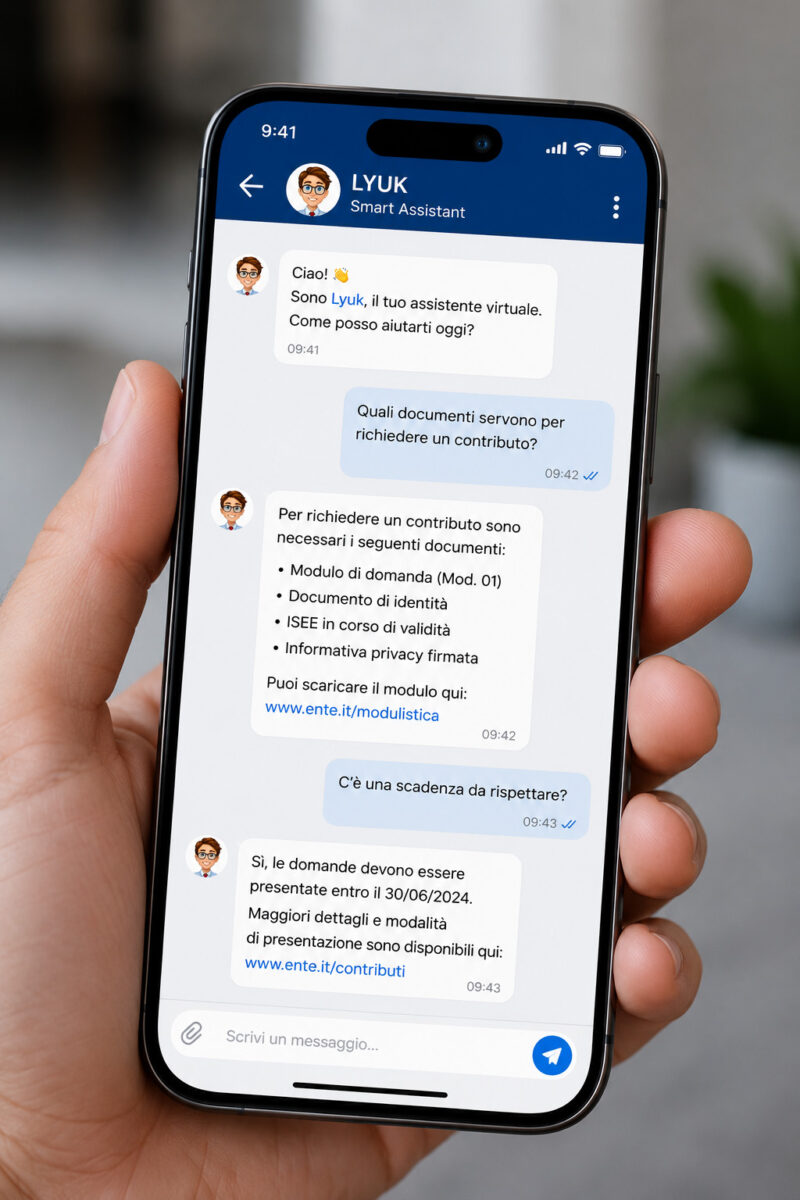
- Una soluzione basata su Intelligenza Artificiale progettata per rendere la comunicazione più semplice, veloce e sempre disponibile.